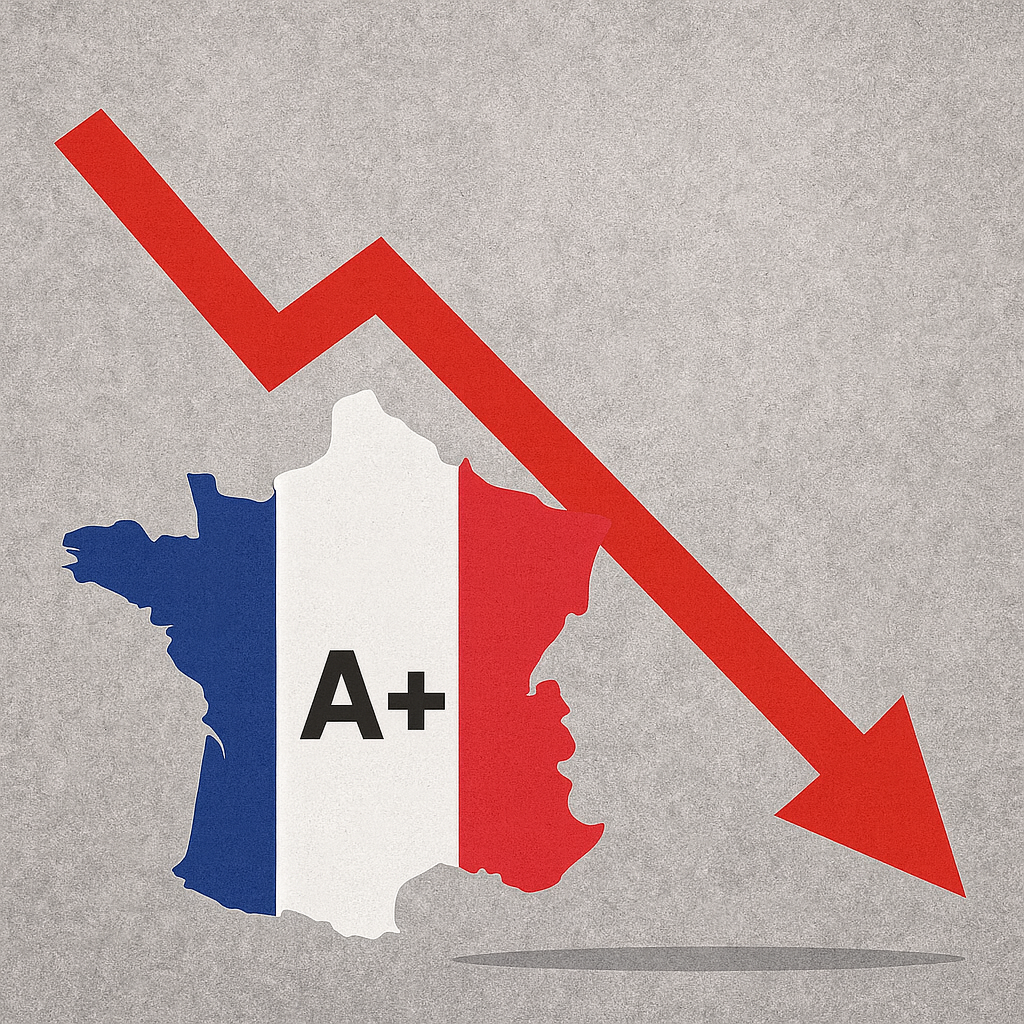
L’agence européenne justifie cette décision par la « détérioration persistante des perspectives budgétaires » : dette en hausse, déficits encore élevés, progrès limités sur les réformes structurelles. Elle relève en même temps la perspective de « négative » à « stable », estimant que la note A+ reste soutenue par le poids de la France en Europe, la résilience de son économie et l’accès encore solide aux marchés.
La décision n’est pas isolée. Fitch et Standard & Poor’s notent déjà la France A+ ; Moody’s reste à Aa3 avec perspective négative. Scope, dernière grande agence européenne à tenir le AA-, aligne désormais sa grille sur ce palier. Le symbole est clair : la France n’est plus un emprunteur de très haute qualité. Elle reste « investment grade », mais plus bas dans l’échelle, au moment où Emmanuel Macron entre dans la dernière ligne droite de son second mandat, qui s’achève en 2027.
Ce que Scope reproche à la France
Les motifs de l’agence sont précis.
Les déficits restent structurellement élevés. Scope prévoit un déficit public encore supérieur à 5 % du PIB, passant d’environ 5,1 % en 2025 à 5,8 % en 2031. Le déficit primaire a tourné autour de 3,6 % du PIB ces trois dernières années, contre 1,1 % avant la pandémie. La France n’a pas dégagé d’excédent primaire depuis plus de 25 ans.
La dette continue de monter. Scope la voit passer d’environ 116 % du PIB en 2025 à près de 129 % en 2031, contre 98 % en 2019. Sans consolidation plus forte, elle dépasserait 140 % vers 2036. Stabiliser le ratio exigerait, selon l’agence, un ajustement pluriannuel d’au moins 100 milliards d’euros. Fin 2025, la dette publique dépassait déjà 3 460 milliards d’euros ; elle s’approche des 3 570 milliards à l’automne 2026. L’Espagne, dans le même temps, a ramené la sienne sous 100 % du PIB.
Le coût de la dette s’envole. Les charges d’intérêts nettes passeraient d’environ 2,0 % du PIB en 2025 (3,8 % des recettes) à 3,6 % du PIB en 2031 (6,7 % des recettes). C’est l’une des dépenses qui croît le plus vite, au moment où défense, retraites et transition climatique pèsent déjà sur le budget.
Scope ajoute un facteur politique : la fragmentation de l’Assemblée depuis la dissolution de 2024 est devenue structurelle. Majorités introuvables, gouvernements instables, recours répété aux procédures exécutives pour faire passer le budget. L’agence doute que les mesures d’économies — dont l’effort d’environ 54 milliards d’euros évoqué par Sébastien Lecornu pour 2027 — soient pleinement mises en œuvre.
Conséquences concrètes pour l’économie
Une dégradation n’entraîne pas un arrêt brutal du financement. La France conserve un profil de dette favorable (maturité moyenne d’environ 8,5 ans), un vivier d’investisseurs profond et le filet de la zone euro. Scope le reconnaît. Mais le coût de l’argent, lui, a déjà changé.
Le 18 septembre 2026, le taux de l’OAT à 10 ans a fini autour de 4,58 %, plus haut depuis 2008. Le spread avec l’Allemagne a dépassé 100 points de base, un niveau inédit depuis la crise des dettes souveraines de 2012. La France emprunte désormais plus cher que l’Italie ou la Grèce sur certaines maturités. Chaque point de base supplémentaire se paie sur des centaines de milliards d’émissions. L’Agence France Trésor doit refinancer des volumes records : plus de 500 milliards d’euros d’émissions brutes sont évoqués pour 2026.
Les effets se diffusent.
- État. Plus d’intérêts, moins de marge pour l’investissement, l’école, la santé ou la défense. Le service de la dette concurrence les politiques publiques.
- Collectivités et entreprises publiques. Leurs conditions d’emprunt suivent souvent la signature de l’État.
- Banques et assurance. Les titres français pèsent lourd dans les bilans. Une prime de risque plus élevée resserre le crédit.
- Entreprises et ménages. Taux immobiliers et crédit d’investissement plus chers. La croissance française est déjà atone : l’Insee table sur environ 0,4 % en 2026, nettement moins que la zone euro. Le chômage remonterait vers 8,6 % en fin d’année.
- Signal politique. Une note A+ complique le discours de « start-up nation » et pèse sur la crédibilité budgétaire à Bruxelles, alors que le déficit reste loin des 3 % du pacte de stabilité.
Les marchés avaient déjà anticipé une partie du risque : le spread s’était tendu avant l’annonce de Scope. La dégradation officialise un diagnostic plus qu’elle ne crée à elle seule le choc. Elle rend toutefois plus coûteux tout nouvel écart budgétaire.
Le bilan Macron : neuf ans de dette supplémentaire
Emmanuel Macron a été élu en 2017 sur une promesse de transformation : baisser les impôts, assouplir le marché du travail, faire de la France une « start-up nation ». Certaines réformes ont eu lieu (Code du travail, assurance chômage, retraite à 64 ans). La France a mieux résisté que l’Allemagne à certains chocs. Mais le cœur du bilan financier est la dette.
En 2017, la dette publique tournait autour de 2 000 milliards d’euros, soit un peu moins de 100 % du PIB. Fin 2025, elle dépassait 3 460 milliards, plus de 115 % du PIB. Bruno Cavalier, économiste chez Oddo, résumait ainsi le legs : « l’explosion de la dette publique ». Xavier Ragot (OFCE) a estimé qu’environ la moitié de la hausse depuis 2017 venait des baisses d’impôts permanentes (ISF remplacé par l’IFI, cotisations, impôt sur les sociétés), l’autre moitié des aides massives pendant le Covid et la crise énergétique.
Le « quoi qu’il en coûte » a évité un effondrement en 2020-2022. Il n’a pas été suivi d’un retour durable sous les 3 % de déficit. Les cibles se sont enchaînées et n’ont pas été tenues. En 2024, S&P avait déjà sanctionné un déficit 2023 « nettement plus élevé » que prévu. La dissolution de juin 2024, décision personnelle du chef de l’État, a ensuite installé l’instabilité parlementaire que Scope décrit aujourd’hui comme un frein structurel à la consolidation. Cinq Premiers ministres depuis 2022, trois changements en un an à un moment donné : le calendrier politique a brouillé la trajectoire budgétaire.
Macron n’est pas le seul responsable. La pandémie, la guerre en Ukraine, la flambée énergétique, le vieillissement, la hausse des taux mondiaux après 2022 pèsent partout en Europe. L’Assemblée élue en 2024 refuse souvent les coupes. Les dépenses sociales et locales ont leur inertie. Mais le président de la République a concentré le pouvoir économique pendant deux quinquennats : choix fiscaux de 2017-2019, doctrine du « quoi qu’il en coûte », maintien de baisses d’impôts non compensées, dissolution, succession de gouvernements minoritaires. L’objectif répété de ramener le déficit à 3 % en 2027, fin de mandat, n’est plus crédible aux yeux des agences. Scope le dit autrement : même avec 1 % de croissance et une amélioration d’un point du solde primaire, la dette continue de monter.
Une note A+ n’est pas un défaut. C’est un héritage
La France n’est pas au bord d’un défaut. Elle n’a pas fait défaut depuis 1797. Ses banques sont solides. L’épargne des ménages reste élevée. L’accès au marché n’est pas fermé. Scope le souligne en relevant la perspective à stable : à A+, le pays n’est pas, selon elle, au bord d’une nouvelle dégradation immédiate.
Le problème est la trajectoire. Une France qui paie 4,5 % à 10 ans, qui émet plus de 500 milliards par an et qui laisse la charge d’intérêts doubler d’ici 2031 transmet à 2027 un État moins libre. Le successeur de Macron devra soit augmenter les impôts, soit couper dans la dépense, soit accepter une dette encore plus lourde. Les trois options sont politiquement explosives.
La dégradation de Scope, intervenue un vendredi de septembre 2026, n’est donc pas un accident de notation. C’est le tampon posé sur neuf années pendant lesquelles la France a choisi de soutenir l’activité et le pouvoir d’achat à crédit, sans refermer ensuite la parenthèse. Emmanuel Macron quittera l’Élysée avec une économie encore grande, diversifiée et centrale en Europe — et avec une signature souveraine plus faible, une dette plus haute et un coût de financement que ses prédécesseurs immédiats n’avaient pas à porter à ce niveau. C’est, pour l’essentiel, le bilan que les agences inscrivent désormais dans leurs grilles.